


¿Por qué las compañías de seguros reducen las indemnizaciones del seguro obligatorio de responsabilidad civil (OC)?
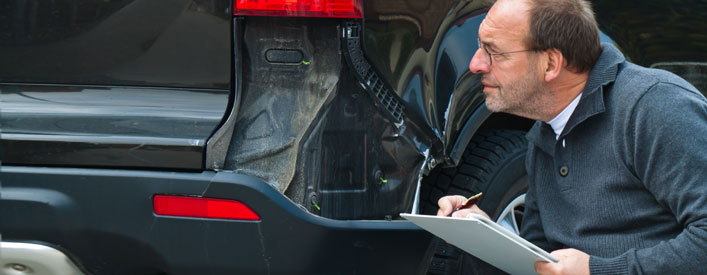
A pesar de las estrictas directrices emitidas por la Autoridad Polaca de Supervisión Financiera (KNF) en relación con la gestión de siniestros en el sector asegurador, el Defensor Financiero recibe diariamente reclamaciones de clientes perjudicados. Los conductores se quejan de las compañías de seguros porque las indemnizaciones que pagan no son suficientes para cubrir las pérdidas sufridas. Además, resulta sorprendente que, a pesar del importante aumento de las primas del seguro obligatorio de responsabilidad civil, la situación siga sin mejorar. La respuesta a por qué ocurre esto es bastante sencilla: las aseguradoras buscan obtener los mayores beneficios posibles.
Las compañías de seguros utilizan diferentes métodos para reducir las indemnizaciones del seguro obligatorio de responsabilidad civil.
1. Coste infravalorado de las piezas de repuesto.
Al calcular el coste de la reparación, las aseguradoras suelen basar sus estimaciones en los precios de piezas de repuesto en lugar de utilizar piezas originales, que generalmente son mucho más caras. Si el vehículo todavía está en garantía o las piezas sustituidas proceden del fabricante, el cliente puede tener derecho a que se utilicen piezas originales para la reparación.
2. Problemas con el reembolso del coste de un vehículo de sustitución.
Las compañías de seguros suelen mostrarse reacias a reembolsar los costes del alquiler de un vehículo de sustitución durante la tramitación del siniestro. Por un lado, el precio del alquiler se calcula utilizando las tarifas más bajas del mercado y, por otro, el período aprobado para disponer del vehículo puede ser demasiado corto para completar la reparación del vehículo accidentado. También ocurre que las aseguradoras rechazan el reembolso del coste de un vehículo de sustitución a particulares, argumentando que pueden utilizar el transporte público. Sostienen que las personas que no desarrollan una actividad empresarial no necesitan un vehículo de sustitución.
3. Falta de reembolso de los costes de remolque del vehículo.
En algunos casos, las compañías de seguros se niegan a pagar una indemnización por el remolque del vehículo, alegando que el servicio fue demasiado caro y que la persona perjudicada no eligió una empresa de asistencia basándose en el precio más competitivo. En otros casos, las aseguradoras infravaloran el coste del servicio alegando que las tarifas oficiales de las empresas de remolque son considerablemente más bajas.
4. Infravaloración del coste de la mano de obra de los mecánicos.
Las compañías de seguros pueden infravalorar el coste de la mano de obra de los talleres de reparación. Sus cálculos suelen basarse en tarifas medias, lo que puede provocar que la indemnización abonada por la aseguradora no sea suficiente para cubrir el coste real de la reparación del vehículo.
5. Infravaloración del valor de mercado del vehículo dañado.
Las aseguradoras a menudo no tienen en cuenta factores como el bajo kilometraje del vehículo o la instalación de un sistema de GLP. En estos casos, conviene señalar los factores que demuestran que el vehículo tiene un valor superior y que no fueron considerados en la valoración realizada por el perito, y reclamar la cantidad que realmente corresponde.
6. Deducción por depreciación de las piezas.
Cuando un vehículo ha sido utilizado durante un período prolongado, las compañías de seguros pueden alegar que sus piezas ya estaban desgastadas. Esto suele implicar una reducción de la indemnización en concepto de depreciación. Sin embargo, el cálculo debería realizarse teniendo en cuenta los precios de las piezas nuevas.
7. Falta de reembolso de los costes de especialistas contratados.
Las compañías de seguros pueden ahorrar cantidades importantes al negarse a reembolsar a los clientes los costes de los servicios de especialistas contratados, como peritos de automóviles o abogados, cuando dicho reembolso está justificado.
Como muestran los ejemplos anteriores, las compañías de seguros utilizan diferentes métodos para mantener las indemnizaciones posteriores a un accidente lo más bajas posible, y estos son solo algunos de ellos. Es importante recordar que puede valer la pena recurrir la decisión de la aseguradora, ya que las indemnizaciones pagadas en efectivo pueden estar infravaloradas. Los procedimientos para reclamar una indemnización superior pueden parecer complicados, prolongarse durante mucho tiempo y consumir una gran cantidad de tiempo y, en algunos casos, generar estrés adicional. Por ello, en determinadas situaciones puede ser conveniente recurrir a profesionales especializados en indemnizaciones, que se ocupan diariamente de reclamaciones por accidentes de tráfico y cuentan con amplios conocimientos de derecho civil. Un despacho especializado en indemnizaciones puede encargarse de todos los trámites relacionados con la reclamación frente a la aseguradora y representar al cliente ante la compañía de seguros o bien ofrecer la compra de la reclamación.